مالیات قطعی شده؛ آیا هنوز امکان اصلاح وجود دارد؟
مالیات قطعی شده؛ آیا هنوز امکان اصلاح وجود دارد؟
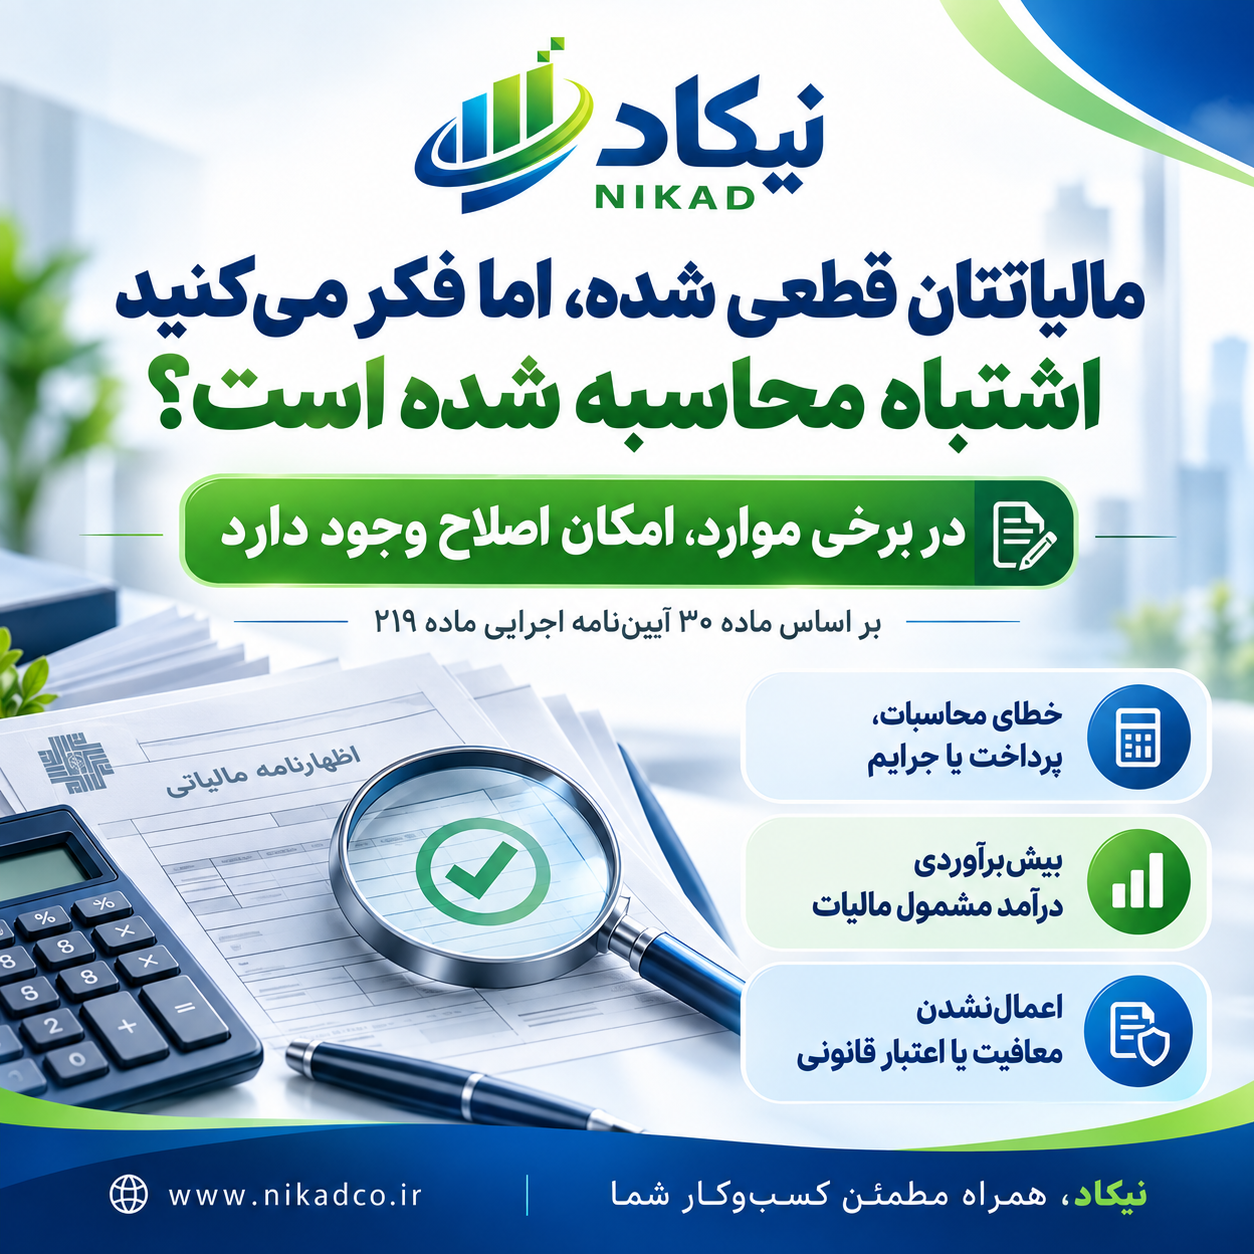
قطعی شدن مالیات لزوماً به این معنا نیست که اشتباهات محاسباتی دیگر قابل اصلاح نیستند. ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم برای برخی موارد مشخص، امکان بررسی مجدد و اصلاح مالیات یا جرایم را پیشبینی کرده است.
بر این اساس، اگر پس از قطعی شدن مالیات مشخص شود که در محاسبات، ثبت پرداختها، جرایم، اعتبار مالیاتی یا اطلاعات منتقلشده از کاربرگ رسیدگی اشتباهی رخ داده است، موضوع پس از احراز و تأیید مراجع مربوط میتواند مورد اصلاح قرار گیرد.
همچنین در مواردی که درآمد مشمول مالیات بیش از میزان واقعی برآورد شده باشد و این موضوع به تأیید مرجع مالیاتی مربوط برسد، در صورت کاهش مالیات یا جرایم، امکان اصلاح وجود دارد.
موضوع مهم دیگر، اعمال نشدن معافیتها و مشوقهای قانونی است. چنانچه مؤدی بر اساس قوانین و مقررات یا آرای هیئت عمومی دیوان عدالت اداری، مستحق استفاده از معافیت مالیاتی، اعتبار، مشوق یا نرخ صفر باشد، پس از احراز شرایط امکان اصلاح کاهشی مالیات یا جرایم فراهم خواهد بود.
نکته مهم: صرفاً بالا بودن مبلغ مالیات یا نارضایتی از مالیات قطعیشده، برای اصلاح کافی نیست؛ مؤدی باید اشتباه یا مغایرت مشخص و قابل استناد ارائه کند.
برای پیگیری، بهتر است برگ مالیاتی، گزارش رسیدگی، رسیدهای پرداخت و سایر اسناد مرتبط را بررسی کرده و مغایرت موردنظر را بهصورت دقیق و مستند به اداره امور مالیاتی مربوط اعلام کنید.
توجه داشته باشید که استفاده از ظرفیت ماده ۳۰، جایگزین اعتراض در مهلت قانونی نیست و مهلت اعتراض را نیز تمدید نمیکند.
مستند: ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم و اصلاحات مرتبط.
نیکاد | همراه مطمئن کسبوکار شما در امور مالیاتی
🌐 www.nikadco.ir