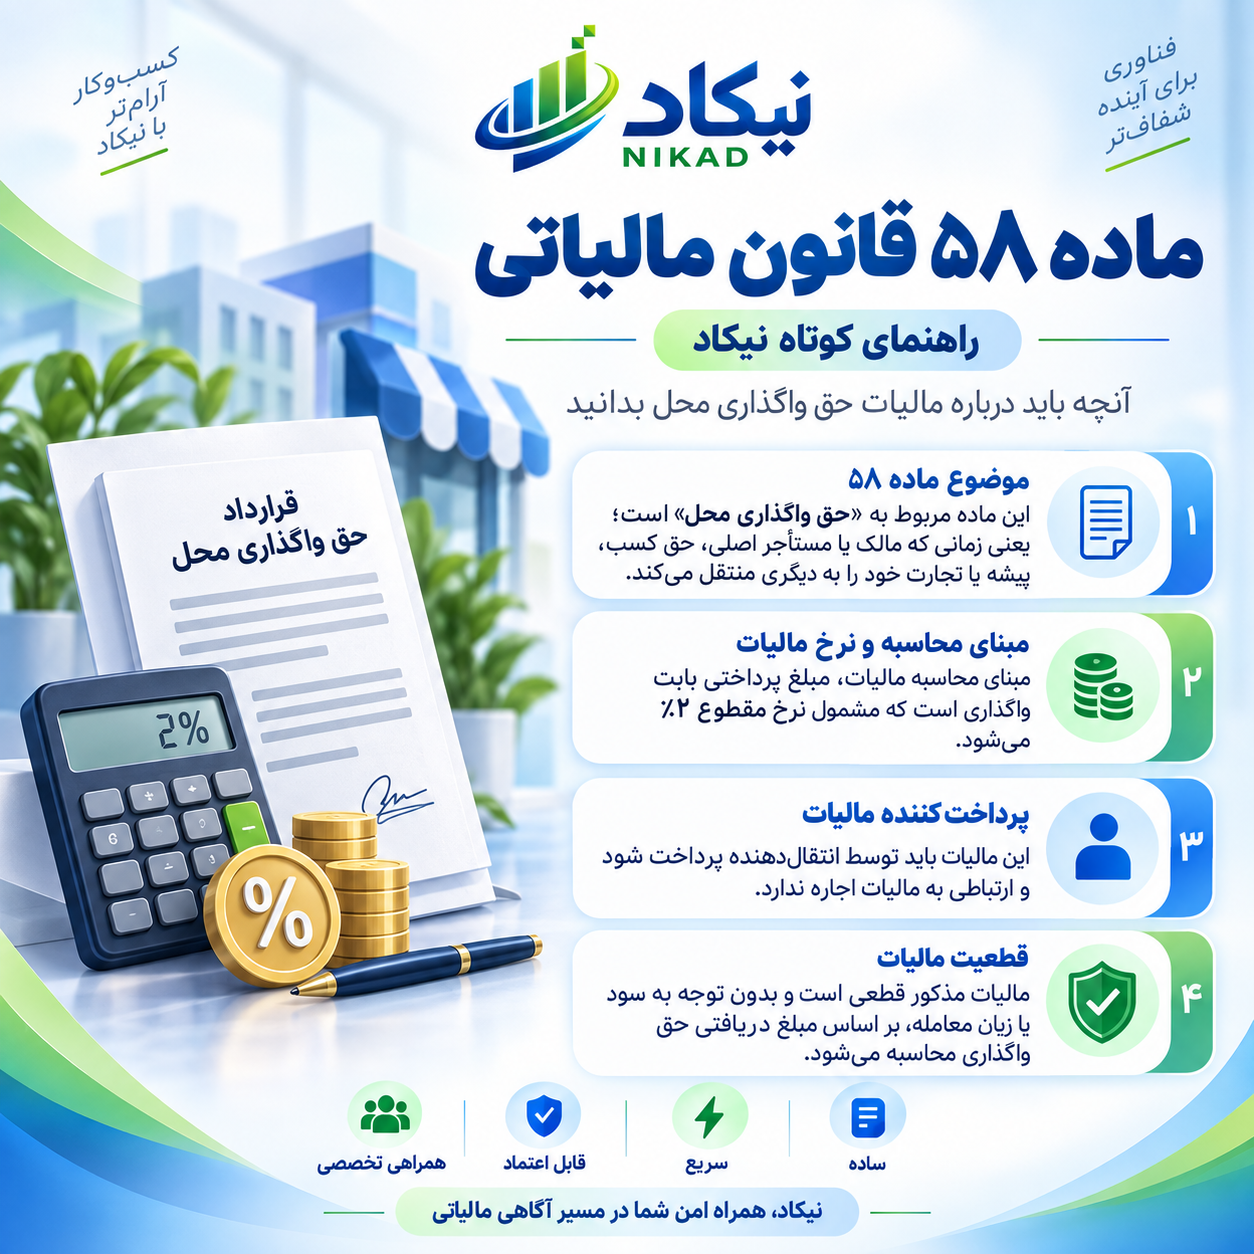
آنچه باید درباره مالیات حق واگذاری محل بدانید
آنچه باید درباره مالیات حق واگذاری محل بدانید:
- موضوع ماده ۵۸
این ماده مربوط به «حق واگذاری محل» است؛ یعنی زمانی که مالک یا مستأجر اصلی، حق کسب، پیشه یا تجارت خود را به دیگری منتقل میکند. - مبنای محاسبه و نرخ مالیات
مبنای محاسبه مالیات، مبلغ دریافتی بابت واگذاری است که مشمول نرخ مقطوع ۲ درصد میشود. - پرداختکننده مالیات
این مالیات باید توسط انتقالدهنده پرداخت شود و ارتباطی با مالیات اجاره ندارد. - قطعیت مالیات
مالیات مذکور قطعی است و بدون توجه به سود یا زیان معامله، بر اساس مبلغ دریافتی حق واگذاری محاسبه میشود.
نیکاد، همراه امن شما در مسیر آگاهی و اجرای الزامات مالیاتی
نوشته های مشابه
راهنمای ارسال صورتحساب الکترونیکی
راهنمای ارسال صورتحساب الکترونیکی
اگر با سامانه مودیان و نحوه ارسال صورتحساب الکترونیکی درگیر هستید...
داروخانهها همچنان مکلف به صدور صورتحساب الکترونیکی
داروخانهها حتی با داشتن کارتخوان، همچنان مکلف به صدور صورتحساب الکترونیکی هستند و مشمول معافیت نیست...
راهاندازی سامانه درخواست بخشودگی جرایم مالیاتی در کارتابل مودیان
راهاندازی سامانه درخواست بخشودگی جرایم مالیاتی در کارتابل مودیان
سازمان امور مالیاتی کشور اعلام ک...
فروش زنجیره نفت، برق و آب؛ از تابستان ۱۴۰۵ فقط با الگوی شماره ۱۴ صورتحساب الکترونیکی
🔹فروش زنجیره نفت، برق و آب؛ از تابستان ۱۴۰۵ فقط با الگوی شماره ۱۴ صورتحساب الکترونیکی
🔺سازمان امور...
۳۱ شهریور؛ آخرین مهلت ارایه اظهارنامه و پرداخت مالیات اشخاص حقوقی و صاحبان درآمد املاک اجاری برای عملکرد سال ۱۴۰۴
*۳۱ شهریور؛ آخرین مهلت ارایه اظهارنامه و پرداخت مالیات اشخاص حقوقی و صاحبان درآمد املاک اجاری برای ع...
تقسیم اموال و داراییهای متوفی میان وراث مشمول مالیات نیست
تقسیم اموال و داراییهای متوفی میان وراث مشمول مالیات نیست
بر اساس بخشنامه سازمان امور مالیاتی کشور...
فراخوانهای سامانه مؤدیان برای اشخاص حقیقی در سال ۱۴۰۵
فراخوانهای سامانه مؤدیان برای اشخاص حقیقی در سال ۱۴۰۵ که تاکنون با توجه به فراخوانهای قبلی، فراخوا...
تمدید مهلت ارائه اظهارنامه مالیات بر درآمد صاحبان مشاغل
رئیس کل سازمان امور مالیاتی در ادامه اقدامات این سازمان در همراهی حداکثری با کسب و کارها و اصناف و ف...
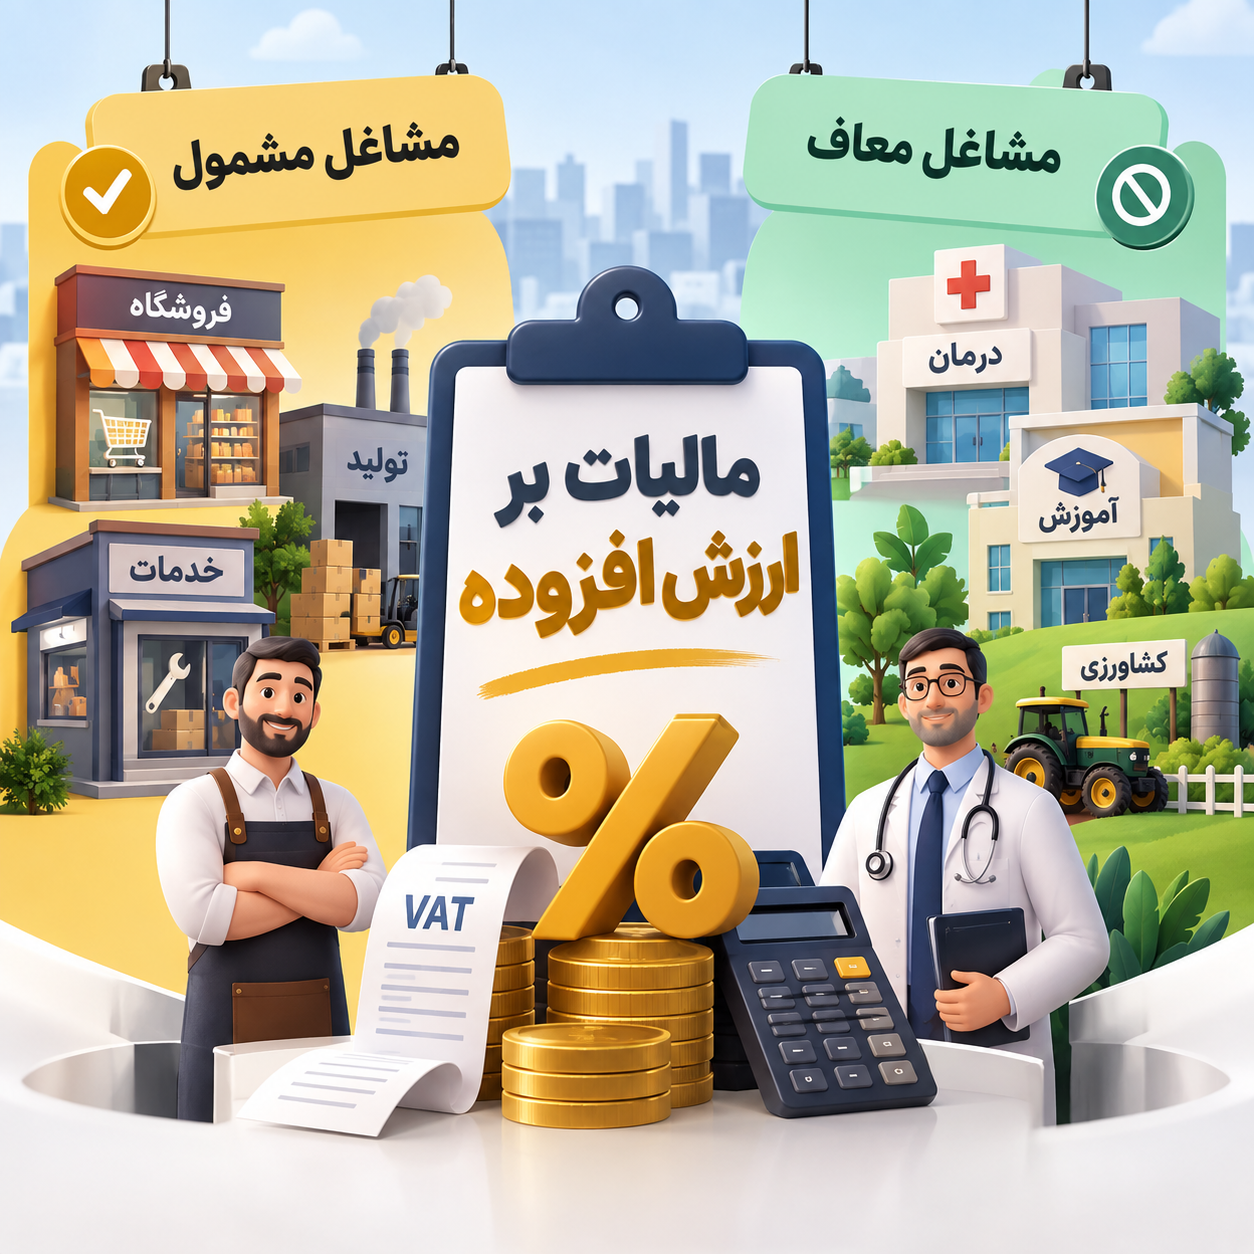
مالیات بر ارزش افزوده و مشاغل مشمول و معاف
مالیات بر ارزش افزوده یکی از مهمترین انواع مالیاتهای غیرمستقیم است که در زنجیره تولید و عرضه کالا ...
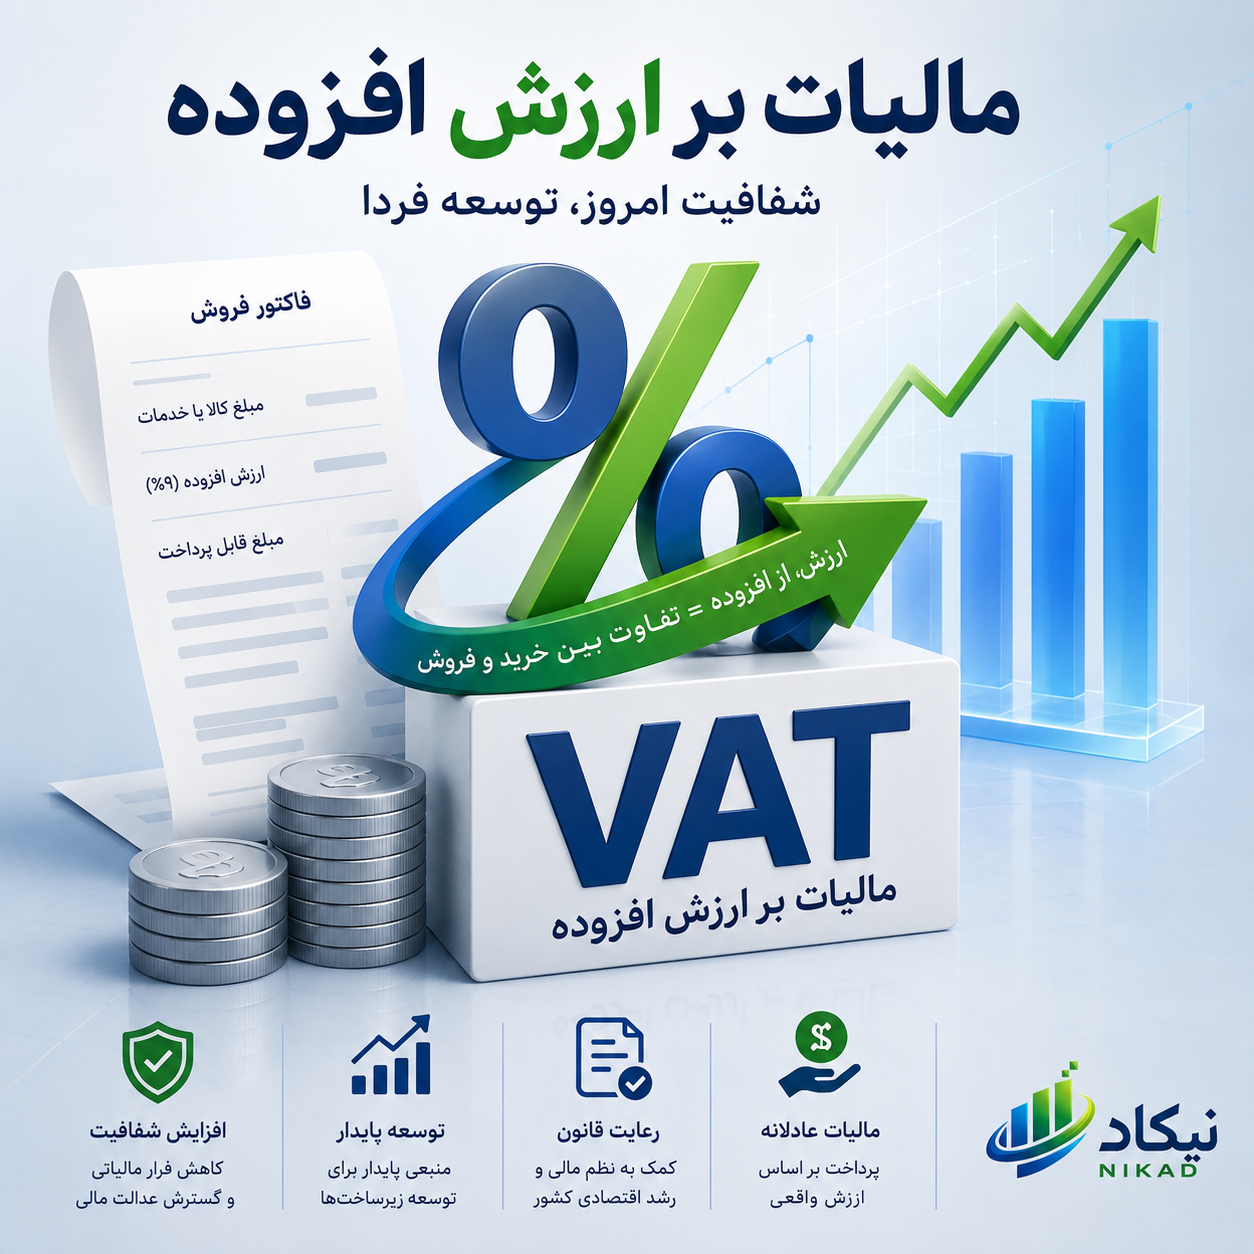
نرخ مالیات بر ارزش افزوده چقدر است؟
نرخ مالیات بر ارزش افزوده چقدر است؟
در سال ۱۴۰۵، نرخ عمومی مالیات و عوارض ارزش افزوده برای کالاها و...
شرکت معتمد مالیاتی چیست؟
شرکت معتمد ارائهدهنده خدمات مالیاتی یک شخص حقوقی دارای مجوز است که در چارچوب قوانین و مقررات سازمان...
مالیات بر ارزش افزوده چیست؟ راهنمای ساده و کاربردی
مالیات بر ارزش افزوده چیست و چگونه محاسبه میشود؟
مالیات بر ارزش افزوده (VAT) نوعی مالیات غیرمستقیم...